Upadłość konsumencka czy inne formy oddłużenia – jak Przystanek Prawnik pomaga wybrać właściwe rozwiązanie?

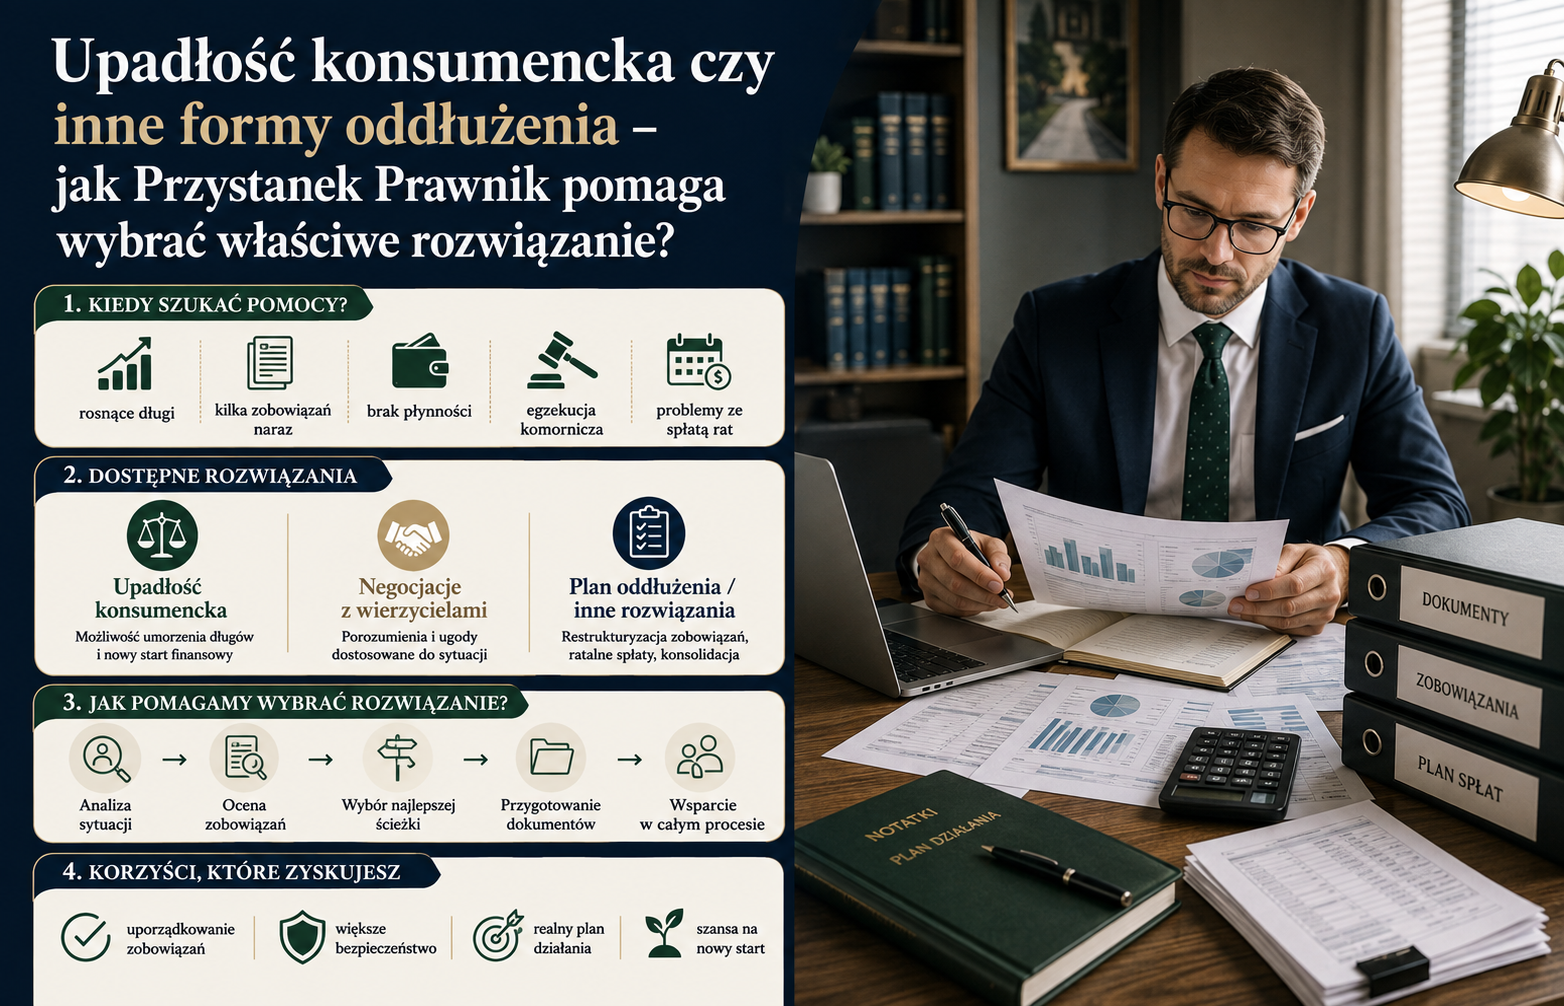
Upadłość konsumencka bywa przedstawiana jako szybki sposób na pozbycie się długów. W praktyce jest postępowaniem sądowym, które może prowadzić do oddłużenia, ale często wiąże się z likwidacją majątku, kontrolą syndyka i wieloletnim planem spłaty wierzycieli. Nie dla każdej osoby zadłużonej będzie więc najlepszym wyborem.
Alternatywą mogą być negocjacje z wierzycielami, ugody, restrukturyzacja kredytów, konsolidacja, sprzedaż części majątku, obrona przed niezasadnym roszczeniem albo układ konsumencki. Wybór zależy nie tylko od wysokości długu, lecz także od dochodów, rodzaju zobowiązań, etapu windykacji, posiadanego majątku i przyczyn niewypłacalności.
Po lekturze dowiesz się:
- kiedy warto rozważyć upadłość konsumencką,
- jakie długi mogą nie zostać umorzone,
- czym upadłość różni się od ugody i układu konsumenckiego,
- kiedy konsolidacja pomaga, a kiedy pogłębia problem,
- co dzieje się z mieszkaniem, wynagrodzeniem i egzekucją komorniczą,
- jak Przystanek Prawnik analizuje sytuację dłużnika i porównuje dostępne rozwiązania.
Czym jest oddłużenie i jakie są jego granice?
Oddłużenie to uporządkowanie sytuacji finansowej w sposób, który pozwala dłużnikowi spłacić zobowiązania na realnych warunkach albo — jeżeli przewiduje to prawo — uzyskać umorzenie części lub całości niespłaconych długów.
Nie każda metoda oddłużenia prowadzi do umorzenia zobowiązań. Ugoda może jedynie rozłożyć dług na raty, obniżyć odsetki lub przesunąć termin płatności. Konsolidacja zastępuje kilka zobowiązań jednym, ale co do zasady nie zmniejsza zadłużenia. Dopiero upadłość konsumencka może zakończyć się sądowym umorzeniem zobowiązań, których dłużnik nie jest w stanie spłacić.
Oddłużenie nie powinno być utożsamiane z:
- ukrywaniem majątku przed wierzycielami,
- zaciąganiem nowych pożyczek na spłatę rat bez oceny kosztów,
- ignorowaniem korespondencji z sądu lub od komornika,
- automatycznym „przedawnieniem wszystkich długów”,
- gwarantowanym umorzeniem każdego zobowiązania.
Każda legalna ścieżka wymaga zbadania źródła zadłużenia, dokumentów, terminów, sytuacji majątkowej oraz możliwości zarobkowych dłużnika.
Kiedy dłużnik jest niewypłacalny?
Podstawowym warunkiem ogłoszenia upadłości konsumenckiej jest niewypłacalność. Oznacza ona utratę zdolności do wykonywania wymagalnych zobowiązań pieniężnych. Nie chodzi wyłącznie o przejściowy brak gotówki, lecz o sytuację, w której dłużnik nie jest w stanie terminowo regulować swoich długów.
Opóźnienie przekraczające trzy miesiące tworzy prawne domniemanie niewypłacalności, ale nie oznacza to, że każda osoba zalegająca z trzema ratami musi ogłosić upadłość. Konieczna jest ocena całej sytuacji, między innymi:
- wysokości miesięcznych dochodów,
- niezbędnych kosztów utrzymania,
- liczby osób pozostających na utrzymaniu,
- wartości i rodzaju majątku,
- wysokości rat oraz zaległości,
- perspektyw poprawy dochodów,
- toczących się postępowań sądowych i egzekucyjnych.
Nie istnieje ustawowa minimalna kwota długu wymagana do złożenia wniosku. Upadłość może być rozważana również wtedy, gdy dłużnik ma tylko jednego wierzyciela. Nie oznacza to jednak, że będzie opłacalna przy każdym zadłużeniu.
Na czym polega upadłość konsumencka?
Upadłość konsumencka jest postępowaniem sądowym przeznaczonym przede wszystkim dla niewypłacalnych osób fizycznych, które w chwili składania wniosku nie prowadzą działalności gospodarczej. Może z niej skorzystać również były przedsiębiorca, jeżeli zakończył działalność i spełnia aktualne warunki postępowania konsumenckiego.
Po ogłoszeniu upadłości ustalany jest majątek dłużnika, lista wierzycieli i zakres zobowiązań. Majątek wchodzący do masy upadłości może zostać sprzedany przez syndyka, a uzyskane środki przeznacza się na zaspokojenie wierzycieli i koszty postępowania.
Samo złożenie wniosku nie powoduje jeszcze umorzenia długów ani automatycznego zatrzymania wszystkich działań komornika. Kluczowe skutki powstają po ogłoszeniu upadłości przez sąd.
Jak może zakończyć się postępowanie?
W zależności od sytuacji sąd może:
- ustalić plan spłaty wierzycieli,
- umorzyć zobowiązania bez ustalania planu spłaty, gdy dłużnik jest trwale niezdolny do dokonywania jakichkolwiek spłat,
- warunkowo umorzyć zobowiązania bez planu spłaty, jeżeli niezdolność do spłat nie ma trwałego charakteru,
- odmówić oddłużenia w przypadkach przewidzianych przez prawo.
Ogłoszenie upadłości nie jest więc równoznaczne z natychmiastowym i bezwarunkowym skasowaniem wszystkich długów.
Ile może trwać plan spłaty?
Standardowy plan spłaty może zostać ustalony na okres do 36 miesięcy. Jeżeli sąd stwierdzi, że dłużnik umyślnie lub wskutek rażącego niedbalstwa doprowadził do niewypłacalności albo istotnie zwiększył jej stopień, plan może trwać od 36 do 84 miesięcy.
Przy ustalaniu wysokości miesięcznych wpłat sąd bierze pod uwagę między innymi:
- możliwości zarobkowe upadłego, a nie tylko jego aktualne wynagrodzenie,
- koszty utrzymania dłużnika i osób pozostających na jego utrzymaniu,
- potrzeby mieszkaniowe,
- wysokość niezaspokojonych wierzytelności,
- stopień zaspokojenia wierzycieli w postępowaniu,
- przyczyny powstania niewypłacalności.
Plan spłaty powinien być wykonalny, ale wymaga regularnego wykonywania obowiązków. Ich naruszanie może prowadzić do uchylenia planu i utraty perspektywy oddłużenia.
Jakie długi mogą zostać umorzone?
Upadłość konsumencka może objąć wiele rodzajów zobowiązań powstałych przed ogłoszeniem upadłości, w tym:
- kredyty gotówkowe i hipoteczne,
- pożyczki bankowe i pozabankowe,
- zadłużenie na kartach kredytowych,
- zaległe rachunki i opłaty,
- zobowiązania wobec firm telekomunikacyjnych,
- niektóre zobowiązania publicznoprawne,
- długi wynikające z działalności gospodarczej prowadzonej w przeszłości,
- zobowiązania stwierdzone nakazami zapłaty lub wyrokami.
Umorzenie następuje jednak dopiero na odpowiednim etapie postępowania i w granicach określonych przez sąd.
Które zobowiązania nie podlegają umorzeniu?
Co do zasady nie podlegają umorzeniu między innymi:
- zobowiązania alimentacyjne,
- renty związane z odszkodowaniem za wywołanie choroby, niezdolności do pracy, kalectwa lub śmierci,
- grzywny orzeczone przez sąd,
- określone świadczenia pieniężne wynikające ze środków karnych lub kompensacyjnych,
- obowiązek naprawienia szkody wynikającej z przestępstwa lub wykroczenia, jeżeli został stwierdzony prawomocnym orzeczeniem,
- zobowiązania wobec wierzycieli umyślnie nieujawnionych przez dłużnika, jeżeli wierzyciel nie brał udziału w postępowaniu.
Przed wyborem upadłości trzeba zatem ustalić strukturę zadłużenia. Jeżeli dominującym zobowiązaniem są alimenty lub inne długi niepodlegające umorzeniu, postępowanie może nie przynieść oczekiwanego rezultatu.
Co dzieje się z mieszkaniem, domem i innym majątkiem?
Jednym z najważniejszych skutków upadłości jest możliwość likwidacji majątku należącego do dłużnika. Do masy upadłości mogą wejść między innymi:
- mieszkanie lub dom,
- działka,
- samochód,
- wartościowe ruchomości,
- oszczędności,
- udziały i inne prawa majątkowe,
- określona część bieżących dochodów.
Nie wszystko może zostać zajęte. Ochronie podlegają składniki wyłączone spod egzekucji na podstawie przepisów, w tym przedmioty niezbędne do podstawowego funkcjonowania.
Czy mieszkanie zawsze zostanie sprzedane?
Jeżeli nieruchomość wchodzi do masy upadłości, należy liczyć się z jej sprzedażą. Upadłość konsumencka nie jest standardowym instrumentem pozwalającym jednocześnie zachować mieszkanie i umorzyć zabezpieczony na nim kredyt.
Gdy sprzedawane jest mieszkanie albo dom, w którym upadły zamieszkuje, sąd może wydzielić z uzyskanej kwoty środki odpowiadające przeciętnemu czynszowi najmu lokalu za okres od 12 do 24 miesięcy. Wysokość tej kwoty zależy między innymi od potrzeb mieszkaniowych upadłego, liczby osób pozostających na jego utrzymaniu i lokalnych stawek najmu.
Co z majątkiem wspólnym małżonków?
Ogłoszenie upadłości jednego z małżonków wpływa na majątek wspólny. Co do zasady powstaje rozdzielność majątkowa, a majątek wspólny może wejść do masy upadłości. Drugi małżonek może dochodzić swojej należności w postępowaniu, ale nie oznacza to automatycznego wyłączenia połowy każdego składnika majątku.
Dlatego przed złożeniem wniosku trzeba przeanalizować:
- datę nabycia poszczególnych składników,
- źródło finansowania,
- ustrój majątkowy małżonków,
- ewentualne umowy majątkowe,
- wcześniejsze darowizny i sprzedaże,
- odpowiedzialność współmałżonka za konkretne zobowiązania.
Pozorne zbywanie lub darowanie majątku tuż przed wnioskiem może zostać zakwestionowane i pogorszyć sytuację dłużnika.
Upadłość konsumencka a komornik
Postępowanie egzekucyjne i postępowanie upadłościowe mają inne cele. Komornik wykonuje tytuł wykonawczy na rzecz konkretnego wierzyciela. Postępowanie upadłościowe obejmuje zasadniczo wszystkich wierzycieli i zmierza do uporządkowania całej sytuacji dłużnika.
Samo przygotowanie lub złożenie wniosku o upadłość nie oznacza, że komornik natychmiast zaprzestanie czynności. Po ogłoszeniu upadłości egzekucje dotyczące majątku wchodzącego do masy upadłości podlegają zasadom postępowania upadłościowego, a zarząd nad tym majątkiem przejmuje syndyk.
Jeżeli egzekucja opiera się na błędnym, przedawnionym albo nienależnym roszczeniu, upadłość nie zawsze powinna być pierwszą reakcją. Wcześniej należy sprawdzić:
- czy nakaz zapłaty został prawidłowo doręczony,
- czy dłużnik miał możliwość wniesienia sprzeciwu,
- czy roszczenie nie jest przedawnione,
- czy wierzyciel prawidłowo wyliczył kapitał, odsetki i koszty,
- czy egzekucja jest prowadzona przeciwko właściwej osobie,
- czy istnieją podstawy do powództwa przeciwegzekucyjnego lub innego środka obrony.
Jakie są alternatywy dla upadłości konsumenckiej?
Upadłość jest tylko jednym z dostępnych narzędzi. W wielu sprawach lepszy efekt można uzyskać bez postępowania likwidacyjnego.
Ugoda z wierzycielem
Ugoda może przewidywać:
- rozłożenie zaległości na raty,
- wydłużenie okresu spłaty,
- czasowe obniżenie rat,
- umorzenie części odsetek lub kosztów,
- zawieszenie działań windykacyjnych,
- częściowe umorzenie długu po jednorazowej wpłacie,
- wycofanie lub ograniczenie egzekucji po spełnieniu warunków.
Ugoda jest najbardziej realna, gdy dłużnik ma stabilny dochód i może zaproponować wierzycielowi wykonalny harmonogram. Należy dokładnie sprawdzić, czy dokument nie zawiera niekorzystnego uznania długu, dodatkowych zabezpieczeń albo kosztów.
Restrukturyzacja kredytu
Bank może zmienić warunki umowy, na przykład przez wydłużenie okresu kredytowania, czasowe odroczenie spłaty kapitału albo zmianę harmonogramu. Restrukturyzacja może obniżyć miesięczną ratę, ale dłuższy okres spłaty często podnosi całkowity koszt kredytu.
Rozwiązanie ma sens, gdy problem jest przejściowy, a po zmianie warunków rata mieści się w trwałym budżecie gospodarstwa domowego.
Konsolidacja zobowiązań
Konsolidacja polega na spłacie kilku dotychczasowych długów jednym nowym kredytem. Może uporządkować płatności i obniżyć miesięczną ratę, lecz nie jest umorzeniem zobowiązań.
Konsolidacja może być niebezpieczna, jeśli:
- nowy kredyt ma wysoki całkowity koszt,
- okres spłaty zostaje znacznie wydłużony,
- wymagane jest zabezpieczenie na nieruchomości,
- dłużnik nadal korzysta z limitów i pożyczek,
- dochód jest niestabilny,
- zadłużenie przekracza realne możliwości spłaty.
Nie należy zabezpieczać dotychczasowych długów konsumpcyjnych mieszkaniem bez szczegółowej analizy ryzyka.
Dobrowolna sprzedaż majątku
Kontrolowana sprzedaż zbędnego składnika majątku może być korzystniejsza niż jego późniejsza sprzedaż w postępowaniu egzekucyjnym lub upadłościowym. Pozwala dłużnikowi zachować większy wpływ na cenę i termin transakcji.
Środki ze sprzedaży powinny być rozdzielane z uwzględnieniem praw wierzycieli. Preferowanie wybranych osób, wyprowadzanie majątku lub dokonywanie pozornych transakcji może zostać zakwestionowane.
Układ konsumencki
Układ konsumencki jest sądowym rozwiązaniem dla niewypłacalnej osoby fizycznej, która chce porozumieć się z wierzycielami i ma zdolność finansowania układu. Może pozwolić na restrukturyzację zobowiązań bez typowej likwidacji całego majątku.
Propozycje układowe mogą obejmować:
- rozłożenie długu na raty,
- odroczenie terminów płatności,
- zmniejszenie wysokości zobowiązań,
- zmianę sposobu zabezpieczenia,
- częściową spłatę z dochodów lub sprzedaży wybranych aktywów.
Układ wymaga akceptacji odpowiedniej większości wierzycieli oraz zatwierdzenia przez sąd. Nie sprawdzi się, jeśli dłużnik nie ma regularnych nadwyżek i nie jest w stanie pokrywać rat oraz kosztów postępowania.
Obrona przed niezasadnym zadłużeniem
Czasem problem nie polega na braku możliwości spłaty, lecz na dochodzeniu długu, który:
- nie istnieje,
- został już spłacony,
- jest naliczony w niewłaściwej wysokości,
- został przypisany niewłaściwej osobie,
- może być przedawniony,
- wynika z wadliwej umowy,
- został stwierdzony nakazem zapłaty doręczonym na nieaktualny adres.
W takim przypadku właściwą ścieżką może być obrona procesowa, a nie oddłużenie. Przedawnienie najczęściej nie usuwa długu automatycznie, lecz może pozwolić na uchylenie się od przymusowego spełnienia świadczenia po skutecznym podniesieniu odpowiedniego zarzutu.
Restrukturyzacja przedsiębiorcy
Osoba prowadząca działalność gospodarczą powinna sprawdzić możliwość zastosowania postępowania restrukturyzacyjnego przeznaczonego dla przedsiębiorców. Jego celem może być zawarcie układu z wierzycielami przy zachowaniu firmy.
Upadłość konsumencka nie zastępuje restrukturyzacji działającego przedsiębiorstwa. Były przedsiębiorca może natomiast analizować postępowanie konsumenckie po zakończeniu działalności.
Tabela decyzyjna: które rozwiązanie może pasować do sytuacji dłużnika?
Sytuacja | Rozwiązanie do rozważenia | Potencjalna korzyść | Główne ryzyko lub ograniczenie |
|---|---|---|---|
Przejściowy spadek dochodów, ale realna możliwość spłaty | Ugoda lub restrukturyzacja kredytu | Niższa rata, odroczenie płatności, ograniczenie windykacji | Wzrost całkowitego kosztu i brak umorzenia kapitału |
Kilka drogich zobowiązań, stabilny dochód i dobra zdolność kredytowa | Konsolidacja | Jedna rata i prostszy harmonogram | Dłuższy okres, wyższy koszt, ryzyko zabezpieczenia mieszkaniem |
Dostępna jednorazowa kwota na część długu | Ugoda z częściowym umorzeniem | Możliwość zamknięcia sprawy za niższą kwotę | Konieczność precyzyjnego potwierdzenia wygaśnięcia reszty długu |
Wysokie zadłużenie, brak trwałej zdolności do spłaty | Upadłość konsumencka | Możliwość sądowego oddłużenia | Likwidacja majątku, plan spłaty i brak umorzenia części długów |
Dłużnik chce zachować wartościowy majątek i ma regularne nadwyżki | Układ konsumencki | Szansa na restrukturyzację bez typowej likwidacji | Konieczność finansowania układu i uzyskania poparcia wierzycieli |
Roszczenie jest błędne, spłacone albo może być przedawnione | Obrona sądowa lub przeciwegzekucyjna | Możliwość uchylenia lub ograniczenia obowiązku zapłaty | Krótkie terminy procesowe i konieczność przedstawienia dowodów |
Dłużnik ma zbędny składnik majątku o znacznej wartości | Dobrowolna sprzedaż i ugody | Większa kontrola nad ceną oraz spłatami | Ryzyko niewłaściwego rozporządzenia środkami |
Działająca firma ma szansę odzyskać rentowność | Restrukturyzacja przedsiębiorcy | Ochrona działalności i układ z wierzycielami | Koszty, obowiązki formalne i potrzeba wiarygodnego planu |
Głównym długiem są alimenty, grzywny lub zobowiązania nieumarzalne | Indywidualne ugody i plan spłat | Dostosowanie płatności do sytuacji | Upadłość może nie rozwiązać głównego problemu |
Brak majątku, brak dochodów i trwała niezdolność do spłat | Upadłość z analizą przesłanek umorzenia bez planu | Możliwość oddłużenia bez regularnych wpłat | Sąd szczegółowo bada trwałość niezdolności do spłaty |
Tabela ma charakter orientacyjny. Ostateczna rekomendacja wymaga analizy dokumentów, majątku, dochodów i rodzaju zobowiązań.
Upadłość czy ugoda — najważniejsze różnice
Kryterium | Upadłość konsumencka | Ugoda z wierzycielem |
|---|---|---|
Charakter | Postępowanie sądowe | Dobrowolne porozumienie |
Zgoda wierzyciela | Nie jest potrzebna do samego ogłoszenia upadłości | Co do zasady konieczna |
Umorzenie długu | Możliwe na warunkach określonych przez prawo i sąd | Tylko jeśli wierzyciel wyrazi na nie zgodę |
Majątek | Może podlegać likwidacji przez syndyka | Dłużnik zwykle zachowuje kontrolę, o ile nie ustanowi zabezpieczeń |
Egzekucja | Po ogłoszeniu upadłości podlega regułom postępowania upadłościowego | Zależy od treści ugody i działań wierzyciela |
Czas | Zależny od likwidacji majątku i planu spłaty | Zależny od negocjacji oraz harmonogramu |
Jawność | Informacje są ujawniane w odpowiednich rejestrach i obwieszczeniach | Zwykle mniejszy zakres publiczności |
Kontrola | Sąd, syndyk i wierzyciele | Strony ugody |
Najlepsze zastosowanie | Trwała niewypłacalność i brak realnej możliwości pełnej spłaty | Przejściowe problemy i zdolność do regulowania obniżonych rat |
Układ konsumencki czy upadłość?
Układ konsumencki warto rozważyć, gdy dłużnik:
- osiąga regularne dochody,
- posiada wartościowy majątek, który chce zachować,
- może zaproponować wierzycielom więcej niż otrzymaliby w wyniku likwidacji,
- ma środki na koszty postępowania i wykonywanie układu,
- jest gotowy przestrzegać wieloletniego harmonogramu.
Klasyczna upadłość może być właściwsza, gdy nie ma ekonomicznych podstaw do wykonania układu, a zadłużenie jest trwale niemożliwe do obsługi. Samo pragnienie zachowania nieruchomości nie wystarczy — potrzebny jest realny i przekonujący plan finansowy.
Jak Przystanek Prawnik pomaga wybrać formę oddłużenia?
Wybór rozwiązania powinien być poprzedzony diagnozą prawną i finansową. Celem analizy nie jest dopasowanie klienta do z góry wybranej procedury, lecz porównanie skutków dostępnych wariantów.
1. Ustalenie pełnej listy zobowiązań
Przystanek Prawnik pomaga uporządkować informacje dotyczące:
- wierzycieli,
- kapitału, odsetek i kosztów,
- terminów wymagalności,
- zabezpieczeń,
- poręczycieli i współdłużników,
- nakazów zapłaty oraz wyroków,
- postępowań egzekucyjnych,
- cesji wierzytelności,
- zobowiązań niepodlegających umorzeniu.
Dzięki temu można odróżnić długi bezsporne od roszczeń wymagających weryfikacji lub obrony.
2. Analiza dochodów, kosztów i możliwości zarobkowych
Pod uwagę brane są nie tylko aktualne wpływy, ale także trwałość zatrudnienia, stan zdrowia, kwalifikacje, obowiązki rodzinne oraz uzasadnione koszty utrzymania.
Pozwala to odpowiedzieć na pytanie, czy dłużnik może wykonać ugodę, układ albo przyszły plan spłaty.
3. Audyt majątku i skutków upadłości
Analiza obejmuje między innymi nieruchomości, pojazdy, oszczędności, udziały, majątek wspólny małżonków oraz czynności dokonane przed planowanym wnioskiem.
Dłużnik powinien wiedzieć przed wszczęciem postępowania, które składniki mogą wejść do masy upadłości i jakie konsekwencje mogą dotknąć współmałżonka lub współdłużników.
4. Ocena przyczyn niewypłacalności
Znaczenie mogą mieć utrata pracy, choroba, rozwód, śmierć członka rodziny, nieudana działalność gospodarcza, poręczenie cudzego długu, uzależnienie, hazard lub zaciąganie zobowiązań mimo świadomości braku możliwości spłaty.
Przyczyny niewypłacalności mogą wpływać na długość planu spłaty, ocenę zachowania dłużnika oraz możliwość uzyskania oddłużenia.
5. Porównanie scenariuszy
Dla każdego realnego wariantu warto oszacować:
- miesięczne obciążenie,
- czas trwania,
- całkowitą kwotę do zapłaty,
- wpływ na mieszkanie i inny majątek,
- ryzyko kontynuowania egzekucji,
- skutki dla współmałżonka i poręczycieli,
- możliwość umorzenia pozostałych długów,
- koszty postępowania.
Takie porównanie pozwala uniknąć decyzji opartej wyłącznie na wysokości aktualnej raty.
6. Negocjacje i przygotowanie dokumentów
Jeżeli korzystniejsza jest ugoda, pomoc może obejmować analizę propozycji wierzyciela, przygotowanie własnych warunków i zabezpieczenie prawidłowego zakończenia sprawy.
Gdy właściwym rozwiązaniem jest postępowanie sądowe, konieczne jest kompletne przedstawienie sytuacji, wskazanie wierzycieli, majątku, dochodów, kosztów i przyczyn niewypłacalności. Pominięcie istotnych informacji może poważnie zaszkodzić dłużnikowi.
7. Wsparcie po ogłoszeniu upadłości
Ogłoszenie upadłości nie kończy obowiązków dłużnika. Trzeba współpracować z syndykiem, przekazywać wymagane informacje, reagować na pisma oraz przygotować się do ustalania planu spłaty.
Po ustaleniu planu upadły powinien terminowo wykonywać wpłaty i obowiązki sprawozdawcze. Istotna zmiana sytuacji życiowej może wymagać odpowiedniej reakcji procesowej.
Dokumenty potrzebne do analizy oddłużenia
Przed konsultacją warto zgromadzić:
- umowy kredytów i pożyczek,
- aktualne salda zadłużenia,
- wezwania do zapłaty,
- wypowiedzenia umów,
- nakazy zapłaty i wyroki,
- pisma komornicze,
- numery prowadzonych postępowań,
- wyciągi bankowe,
- umowy o pracę i dokumenty dochodowe,
- decyzje emerytalne, rentowe lub dotyczące świadczeń,
- zestawienie miesięcznych kosztów utrzymania,
- dokumenty dotyczące nieruchomości i pojazdów,
- umowy darowizny i sprzedaży majątku,
- dokumenty dotyczące ustroju majątkowego małżonków,
- informacje o alimentach, poręczeniach i współdłużnikach,
- dokumentację medyczną, jeżeli stan zdrowia wpływa na możliwość pracy.
Brak części dokumentów nie musi uniemożliwiać rozpoczęcia analizy, ale nie należy zatajać wierzycieli, dochodów ani majątku.
Najczęstsze błędy osób zadłużonych
Zaciąganie kolejnych chwilówek na spłatę wcześniejszych
Nowe finansowanie może chwilowo przesunąć problem, ale zwykle podnosi koszty i zwiększa liczbę wierzycieli. Jeżeli budżet już jest trwale ujemny, refinansowanie bez planu nie usuwa przyczyny zadłużenia.
Ignorowanie korespondencji
Nieodebranie pisma nie zawsze zatrzymuje sprawę. Może natomiast doprowadzić do utraty terminu na sprzeciw, zarzuty lub zaskarżenie czynności. Każdą przesyłkę z sądu, od komornika lub wierzyciela należy szybko zweryfikować.
Przepisywanie majątku na rodzinę
Darowizna mieszkania, samochodu albo pieniędzy przed upadłością nie gwarantuje ich ochrony. Czynność może zostać uznana za bezskuteczną wobec masy upadłości, a jej zatajenie może wpłynąć na możliwość oddłużenia.
Składanie niekompletnego wniosku
Pomijanie wierzycieli, postępowań albo składników majątku utrudnia postępowanie. Wniosek powinien przedstawiać sytuację rzetelnie, spójnie i zgodnie z dokumentami.
Wybieranie rozwiązania tylko na podstawie najniższej raty
Niższa rata może wynikać z bardzo długiego okresu spłaty, wysokiej prowizji lub ustanowienia zabezpieczenia na nieruchomości. Trzeba porównywać całkowity koszt i ryzyko, a nie wyłącznie miesięczną kwotę.
Traktowanie upadłości jako planu awaryjnego po nowych zakupach
Świadome zaciąganie zobowiązań bez zamiaru ich regulowania może zostać negatywnie ocenione przez sąd. Upadłość nie powinna być elementem planowania wydatków ponad możliwości finansowe.
Mity dotyczące upadłości konsumenckiej
Mit: każdy dług zostanie umorzony
Nie. Alimenty, grzywny i inne ustawowo wskazane zobowiązania mogą pozostać do zapłaty również po zakończeniu postępowania.
Mit: złożenie wniosku natychmiast zatrzymuje komornika
Nie. Sam wniosek nie wywołuje wszystkich skutków ogłoszenia upadłości. Do czasu orzeczenia sądu sytuację egzekucyjną trzeba monitorować.
Mit: osoba bez majątku nie może ogłosić upadłości
Brak majątku sam w sobie nie wyklucza upadłości konsumenckiej. Sąd bada przede wszystkim niewypłacalność i pozostałe przesłanki postępowania.
Mit: mieszkanie zawsze można zachować
Upadłość ma charakter likwidacyjny. Jeżeli mieszkanie należy do dłużnika i wchodzi do masy upadłości, może zostać sprzedane.
Mit: po upadłości nie trzeba już nic robić
Dłużnik musi współpracować z syndykiem, ujawniać informacje i wykonywać ustalony plan spłaty. Postępowanie wymaga aktywności również po wydaniu orzeczenia.
Mit: przedawniony dług znika automatycznie
Przedawnienie nie zawsze powoduje automatyczne usunięcie zobowiązania. Znaczenie mają rodzaj roszczenia, data wymagalności, przerwanie lub zawieszenie biegu terminu oraz etap postępowania.
Liczby i statystyki dotyczące upadłości konsumenckiej
Skala upadłości konsumenckich w Polsce wyraźnie wzrosła po zmianach przepisów ułatwiających osobom fizycznym dostęp do postępowania.
W kolejnych latach ogłoszono w przybliżeniu:
- 13 084 upadłości konsumenckie w 2020 roku,
- 18 205 w 2021 roku,
- 15 622 w 2022 roku,
- 21 000 w 2023 roku,
- 21 187 w 2024 roku.
Łącznie w latach 2020–2024 było to około 89,1 tys. ogłoszonych upadłości konsumenckich. Wynik z 2024 roku był o około 62% wyższy niż w 2020 roku. Jednocześnie wzrost między 2023 a 2024 rokiem wyniósł niespełna 1%, co może wskazywać na stabilizację liczby postępowań na wysokim poziomie.
Inne ważne liczby związane z postępowaniem to:
- 30 zł — opłata sądowa od wniosku dłużnika o ogłoszenie upadłości konsumenckiej,
- 3 miesiące — okres opóźnienia, po którego przekroczeniu działa domniemanie utraty zdolności do regulowania wymagalnych zobowiązań,
- do 36 miesięcy — typowy maksymalny okres planu spłaty,
- od 36 do 84 miesięcy — możliwy okres planu przy umyślnym doprowadzeniu do niewypłacalności lub rażącym niedbalstwie,
- od 12 do 24 miesięcy — okres, za który mogą zostać wydzielone środki na najem lokalu po sprzedaży mieszkania lub domu upadłego,
- 5 lat — okres związany z warunkowym umorzeniem zobowiązań bez ustalania planu spłaty,
- 10 lat — okres istotny przy ocenie wcześniejszego oddłużenia w postępowaniu upadłościowym.
Liczba ogłoszonych upadłości nie odpowiada liczbie wszystkich złożonych wniosków ani liczbie osób mających problemy z zadłużeniem. Statystyki pokazują skalę zjawiska, ale nie przesądzają, czy upadłość jest właściwa w indywidualnej sprawie.
Jak podjąć decyzję krok po kroku?
Krok 1: zatrzymaj wzrost zadłużenia
Nie zaciągaj nowych zobowiązań bez zbadania ich całkowitego kosztu i wpływu na budżet. Ustal, które wydatki można ograniczyć, a które są niezbędne.
Krok 2: sporządź listę długów
Zapisz wierzyciela, kwotę kapitału, odsetki, miesięczną ratę, datę zaległości, zabezpieczenie i etap dochodzenia należności.
Krok 3: zweryfikuj zasadność roszczeń
Nie zakładaj, że każda kwota wskazana przez firmę windykacyjną jest prawidłowa. Sprawdź umowy, wpłaty, cesje, terminy i orzeczenia.
Krok 4: policz rzeczywistą nadwyżkę
Od stabilnych dochodów odejmij uzasadnione koszty życia. Nie opieraj planu na nierealistycznym ograniczeniu wydatków ani niepewnych premiach.
Krok 5: oceń majątek i ryzyko jego utraty
Porównaj skutki dobrowolnej sprzedaży, egzekucji, układu i upadłości. Szczególnej analizy wymagają nieruchomości oraz majątek wspólny małżonków.
Krok 6: porównaj co najmniej dwa scenariusze
Jeśli to możliwe, zestaw ugodę lub układ z wariantem upadłościowym. Porównaj czas, koszt, wysokość spłat i wpływ na rodzinę.
Krok 7: wybierz procedurę, którą można rzeczywiście wykonać
Najlepsze rozwiązanie nie zawsze jest tym, które obiecuje najniższą ratę. Powinno być prawnie bezpieczne, finansowo wykonalne i dostosowane do długoterminowej sytuacji dłużnika.
FAQ — najczęstsze pytania o oddłużenie
Czy trzeba mieć kilka długów, aby ogłosić upadłość?
Nie. Przepisy nie wymagają określonej liczby wierzycieli. Upadłość może być rozważana także przy jednym zobowiązaniu, jeżeli dłużnik jest niewypłacalny.
Czy istnieje minimalna kwota zadłużenia?
Nie ma ustawowej minimalnej kwoty długu. Przy niewielkich zobowiązaniach upadłość może jednak okazać się nieproporcjonalna do kosztów i konsekwencji.
Czy osoba pracująca może ogłosić upadłość?
Tak. Zatrudnienie nie wyklucza niewypłacalności. Dochody mogą jednak wpłynąć na wysokość i długość planu spłaty.
Czy bezrobotny może skorzystać z upadłości?
Tak, ale sąd bada również możliwości zarobkowe. Dobrowolna rezygnacja z pracy lub niewykorzystywanie realnej zdolności zarobkowej może zostać uwzględnione przy ustalaniu planu.
Czy były przedsiębiorca może ogłosić upadłość konsumencką?
Tak, po zakończeniu prowadzenia działalności może złożyć wniosek jako konsument, o ile spełnia warunki postępowania. Upadłość może objąć także dawne długi firmowe.
Czy długi podatkowe lub składkowe mogą zostać umorzone?
Niektóre zobowiązania publicznoprawne mogą zostać objęte oddłużeniem, ale każdorazowo trzeba ustalić ich charakter, podstawę i moment powstania.
Czy upadłość jednego małżonka obejmuje długi drugiego?
Nie automatycznie. Każdy małżonek odpowiada za zobowiązania według odrębnych zasad. Upadłość może jednak istotnie wpłynąć na majątek wspólny.
Czy poręczyciel zostanie zwolniony z długu po upadłości kredytobiorcy?
Co do zasady oddłużenie dłużnika nie zwalnia automatycznie poręczycieli ani współdłużników. Wierzyciel może nadal dochodzić od nich zapłaty.
Czy kredyt hipoteczny znika po sprzedaży mieszkania?
Sprzedaż nieruchomości prowadzi do zaspokojenia wierzyciela hipotecznego z uzyskanej ceny według właściwych zasad. Jeżeli pozostanie niedopłata, jej dalszy los zależy od wyniku postępowania i zakresu oddłużenia.
Czy można samodzielnie negocjować z wierzycielem?
Tak. Trzeba jednak ocenić treść ugody, skutki uznania długu, nowe zabezpieczenia, koszty i warunki zakończenia egzekucji.
Czy wierzyciel musi zgodzić się na upadłość konsumencką?
Nie. To sąd rozstrzyga o ogłoszeniu upadłości. Wierzyciele mogą natomiast uczestniczyć w postępowaniu i przedstawiać swoje stanowisko.
Czy można wycofać wniosek o upadłość?
Możliwość i skutki cofnięcia wniosku zależą od etapu sprawy. Po ogłoszeniu upadłości dłużnik nie może swobodnie przywrócić sytuacji sprzed postępowania.
Czy można prowadzić normalne życie po ogłoszeniu upadłości?
Tak, ale trzeba uwzględniać ograniczenia wynikające z zarządu masą upadłości, współpracy z syndykiem i planu spłaty. Celem postępowania jest powrót do funkcjonowania bez niemożliwego do obsługi zadłużenia, a nie pozbawienie dłużnika środków niezbędnych do życia.
Kiedy upadłość nie będzie najlepszym rozwiązaniem?
W szczególności wtedy, gdy zadłużenie można spłacić po rozsądnej restrukturyzacji, roszczenia są niezasadne, główne długi nie podlegają umorzeniu albo dłużnik ma majątek, którego utrata byłaby nieproporcjonalna do korzyści.
Co warto zrobić przed złożeniem wniosku?
Przed rozpoczęciem upadłości konsumenckiej należy odpowiedzieć na cztery pytania:
- Czy długi rzeczywiście istnieją i zostały prawidłowo wyliczone?
- Czy sytuacja jest przejściowa, czy ma charakter trwałej niewypłacalności?
- Jak postępowanie wpłynie na mieszkanie, rodzinę i majątek wspólny?
- Czy ugoda, układ lub obrona procesowa mogą dać lepszy rezultat?
Przystanek Prawnik pomaga przejść od chaotycznej listy zaległości do uporządkowanej strategii. Analiza może prowadzić do przygotowania upadłości konsumenckiej, ale równie ważnym rezultatem jest stwierdzenie, że bezpieczniejsza będzie ugoda, układ albo zakwestionowanie roszczenia.
Nie istnieje jedna forma oddłużenia odpowiednia dla wszystkich. Właściwe rozwiązanie powinno uwzględniać nie tylko możliwość umorzenia długów, lecz także cenę, jaką dłużnik zapłaci w postaci utraty majątku, czasu, kosztów i wieloletnich obowiązków.
Artykuł ma charakter informacyjny i nie zastępuje indywidualnej porady prawnej. Przed podjęciem decyzji należy zweryfikować aktualny stan prawny i dokumenty konkretnej sprawy.
 8 comments
